Regardez votre fiche de paie. Les cotisations sociales sont deux choses à la fois : une taxe sur les salaires (immédiate) et une socialisation du salaire (différée) qui ouvre un droit à prestations. Le principe est celui d’une assurance sociale : comme pour toute assurance, l’assuré paie une prime chaque mois, en échange de quoi il est protégé contre la survenue de risques sociaux qui viendraient augmenter ses dépenses ou diminuer ses revenus : handicap, maladie, vieillesse, accident du travail, famille, qui recouvrent les cinq branches de la Sécurité sociale ; et chômage, qui est géré à part, mais fait naturellement partie de la protection sociale.
A la différence d’une assurance automobile ou habitation, l’assuré ne peut pas négocier son contrat. Si vous n’êtes pas content de Groupama, vous pouvez changer pour la MAIF, et inversement ; vous pouvez aussi réduire (augmenter) la protection en échange d’un tarif moins (plus) élevé. L’Etat vous impose seulement d’avoir une assurance, peu importe laquelle. En ce qui concerne la Sécurité sociale, le tarif est imposé : c’est un pourcentage du salaire, celui qui explique la différence entre le brut et le net ; et il est bien évidemment impossible de changer d’assureur.
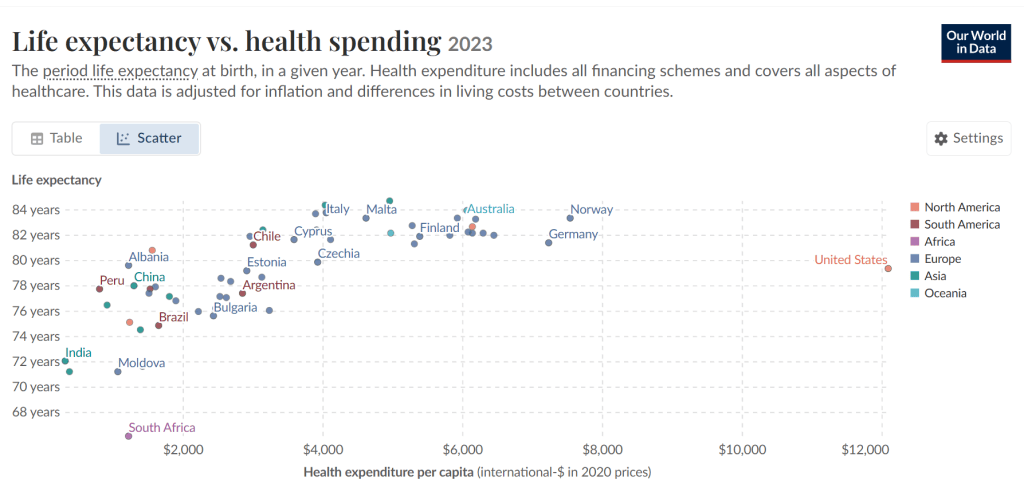
L’existence d’une assurance sociale obligatoire étendue est la règle dans tous les pays développés à l’exception des Etats-Unis. C’est non seulement le plus juste –tous les citoyens sont protégés contre les aléas de la vie, ce qui a pour effet de réduire les inégalités– mais aussi le plus efficace, notamment en matière de santé. Laisser les assurés choisir ou renégocier leur assurance via un marché privé, comme cela se fait aux Etats-Unis, entraine la fuite des personnes en bonne santé et l’évitement des malades par les compagnies d’assurance, ce que les économistes nomment la sélection adverse et qui produit un système plus coûteux et moins efficace : les Etats-Unis sont le pays de l’OCDE qui dépense le plus en matière de santé –17,5% du PIB contre 9,3% en moyenne et 11,5% en France– pour le résultat le moins satisfaisant qui soit puisque 28 millions d’Américains ne sont pas couverts et que l’espérance de vie y est faible à l’échelle des pays riches. Représenter l’espérance de vie et les dépenses de santé sur un même graphique permet de saisir l’aberrante exception américaine.
Les enjeux ne portent donc pas sur l’existence de cotisations sociales mais sur leur financement, les volumes et les dépenses. Comme discipline, l’économie peut faire sienne ces deux maximes : le diable se cache dans les détails ; l’enfer est pavé de bonnes intentions. J’entends montrer dans ce texte que le système français de protection sociale est d’une opacité totale pour le grand public, au détriment de la qualité du débat politique. J’entends également défendre une étatisation avancée de la protection sociale.
Comment financer le système : le modèle assistanciel
Il y a deux grandes façons de penser le financement de la Sécurité sociale, qui renvoient aux modèles dits « beveridgiens » (de l’économiste britannique William Beverdige), et « bismarckiens » (du chancelier allemand Otto von Biscmark).
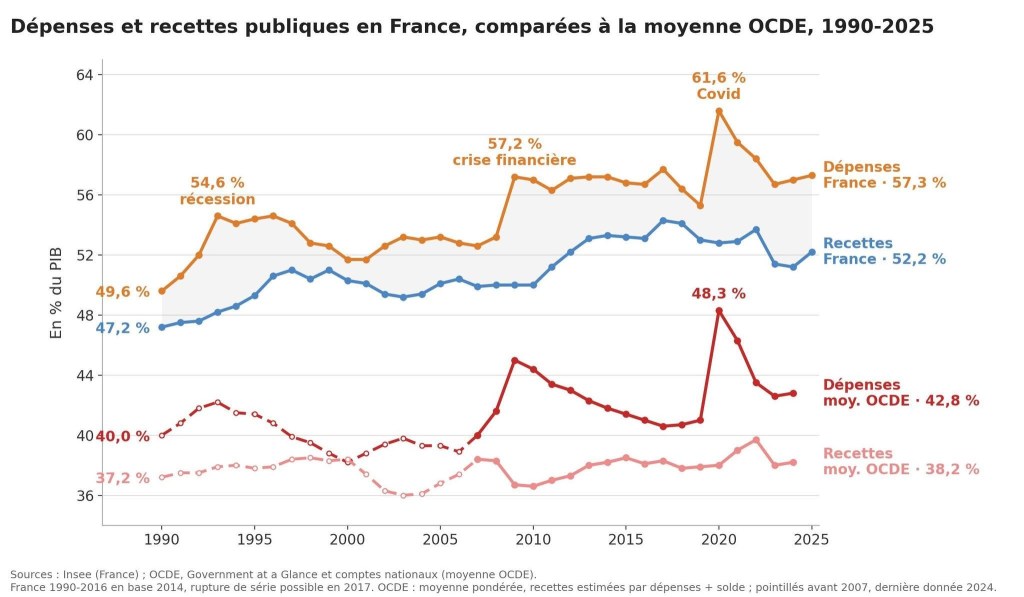
Le modèle britannique est le plus simple à comprendre : tous les citoyens sont considérés comme assurés. La protection sociale est donc financée par l’impôt et est soumise aux arbitrages ordinaires du budget de l’Etat. Dans les pays de tradition libérale comme l’Angleterre et (surtout) les Etats-Unis, la tendance est à moins d’impôts en échange de moins de protection sociale. Les Etats-Unis sont un cas emblématique : les dépenses publiques y sont de 40% du PIB (60% en France) ; à brut égal, le salaire net est donc très supérieur, puisque ce que les économistes appellent le coin sociofiscal, c’est-à-dire l’écart entre le coût d’une heure de travail pour l’employeur et le net qui atterrit sur le compte en banque du salarié, est bien plus faible : en moyenne 30% aux Etats-Unis contre 47% en France. Un écart de 17 points, en réalité bien plus élevé car la TVA est très faible en Amérique et inexistante dans cinq Etats : l’écart final d’imposition est donc plutôt de l’ordre de 30% par euro gagné.
Ceux qui seraient tentés par le modèle américain pour « rapprocher le brut du net » doivent cependant avoir conscience de ce qu’il implique : le système social américain est notoirement connu pour être réduit au strict minimum. Sans faire une liste exhaustive, rappelons que la prise en charge des médicaments ou des hospitalisations n’a rien de systématique, qu’il n’existe aucun congé parental fédéral, que l’âge de départ en retraite à taux plein est à 67 ans (on peut partir à 62 avec une décote définitive de 30%), et que l’assurance chômage y est dérisoire : six mois dans les Etats les plus généreux avec un taux de remplacement du salaire précédent qui n’excède pas 50% et qui diminue très rapidement passé les trois mois de chômage. A faire pâlir les chômeurs français qui sont indemnisés 18 mois avec un taux de remplacement moyen de 65%.
Il y a cependant une autre tradition du modèle assistanciel beveridgien : celle des sociétés nordiques telles que la Suède, la Norvège, l’Islande et surtout le Danemark. L’idée reste la même (les impôts financent la protection sociale de tous), la générosité du système est tout autre. Le cas du Danemark est particulièrement intéressant : maintien du salaire à 90% en cas de chômage (avec plafond), prestations familiales généreuses (24 semaines de congés par parent, 700€ par trimestre dès le premier enfant, non imposable), allocation d’étude universelle de presque 1000€ par mois ! Il n’y a cependant aucun miracle : comme tout est financé par l’impôt, il faut que la population accepte des taxes élevées : la TVA danoise est par exemple de 25% sans aucun taux réduit alors que la France dispose de trois taux différents, le plus élevé n’étant qu’à 20%. L’impôt sur le revenu est environ deux fois plus élevé qu’en France. De plus, la générosité du système ne va pas sans contreparties : le Danemark est le pays de la « flexicurité », un mélange d’assurance chômage généreuses et d’une très forte flexibilité sur le marché du travail : les licenciements y sont très simples, avec des indemnités de rupture dérisoires et des procédures réduites au strict minimum par rapport à la France ; le contrôle et la formation des chômeurs sont étroits. Dois-je ajouter que l’âge légal de départ en retraite y est de 67 ans, et que la loi danoise prévoie une évolution pour aller vers…70 ans d’ici 2040 ?
Comment financer le système : le modèle assurantiel
Le système français s’inspire quant à lui de la tradition allemande du modèle de Bismarck, aussi appelé « assurantiel ». Dans ce cas, la protection sociale est financée par des cotisations assises sur les salaires. Autrement dit, seuls les travailleurs sont considérés comme assurés. Les autres, qui ne contribuent pas ou peu, bénéficient d’une protection sociale réduite, destinée principalement à éviter la grande pauvreté (RSA, minimum vieillesse, etc.). Le fait de financer la protection sociale par des cotisations plutôt que par des impôts change totalement la façon dont le système est conçu. Dans une logique assurantielle, les travailleurs sont censés financer entièrement le système : les cotisations couvrent les dépenses. Dès lors la protection sociale est conçue pour maintenir le niveau de vie (le pouvoir d’achat) du travailleur : un gros salaire implique de grosses cotisations, donc un gros revenu de remplacement en cas de maladie, chômage, retraite. En clair le droit à prestation est proportionnel aux contributions, c’est-à-dire à l’ancien salaire.
Dans ces conditions, l’interprétation politique diffère radicalement. Dans le modèle français, les cotisations sont souvent pensées comme une partie du salaire qui ne serait pas versée immédiatement, mais plus tard, d’où le grand concept de la gauche de « salaire différé ». Quand Jean-Luc Mélenchon « assure qu’il n’y a qu’un salaire, c’est le salaire brut », quand l’ensemble des organisations syndicales salariales, CGT en tête, estiment que les primes ne sont pas du « vrai salaire », puisqu’elles ne comptent pas pour la retraite dans la fonction publique, quand les retraités, soutenus par la droite, affirment que leur retraite est le fruit de 40 années de cotisations, c’est toujours la même idée qui revient : les cotisations sont pensées comme une partie du salaire qui est reversé plus tard au travailleur. Certains intellectuels de gauche vont même parfois jusqu’à critiquer toute mesure qui entraine une hausse du pouvoir d’achat immédiate pour les travailleurs (comme la défiscalisation des heures supplémentaires) mais qui n’est pas socialisée : « si ça ne compte pas pour la retraite, alors ce n’est pas du vrai salaire ». Cette argumentation paraîtrait fort étrange aux travailleurs danois ou suédois : tout le monde y paie des impôts qui financent une protection sociale, mais personne n’y prétend que les impôts sont en fait du salaire.
Le choix entre l’un ou l’autre modèle n’est pas anodin, il emporte des conséquences très différentes : c’est encore plus vrai quand on étudie les effets économiques.
Le développement de la Sécurité sociale après 1945, et son financement
La plupart des pays riches, même les Etats-Unis, ont augmenté leur protection sociale depuis la fin de la seconde guerre mondiale. Le grand mouvement historique qui a vu l’installation de « l’Etat-providence » et du modèle social-démocrate un peu partout sur la planète, certes partiellement interrompu aux tournants des années 1980 dans le monde anglo-saxon, a entrainé une augmentation régulière des dépenses sociales, qui s’est traduite par un élargissement graduel de la Sécurité sociale et du poids des dépenses publiques dans le PIB de la quasi-totalité des pays riches.
Comment le financer ? Dans les pays avec un modèle beveridgien, c’est simple : il suffit d’augmenter les impôts ou de s’endetter, dans la limite de l’acceptabilité sociale des citoyens à payer plus d’impôts, et de la capacité de l’Etat à s’endetter. L’arbitrage est plutôt transparent et relève des débats politiques ordinaires sur la fiscalité, avec des revirements en fonction de la couleur politique du moment, mais un lien évident pour tous entre pression fiscale et protection sociale. Le Danemark est à nouveau l’exemple chimiquement pur : ce pays n’a pratiquement pas de cotisations sociales et finance la plus grande partie de sa protection sociale par des impôts. Les citoyens votent et décident.
Les pays avec un modèle assurantiel comme la France ne bénéficient pas de la même clarté politique : puisque les cotisations y sont pensées comme une partie du salaire, l’arbitrage entre impôts et protection sociale est beaucoup moins évident pour le citoyen-électeur ordinaire. De plus, la France aggrave la confusion de deux façons : premièrement, par une distinction administrative très marquée entre cotisations patronales et cotisations salariales. Cette distinction existe ailleurs, mais pas dans de telles proportions. Il faut bien comprendre qu’elle est purement fiscale : elle dit qui paie quoi à l’administration et détermine les règles de recouvrement par la Sécurité sociale. Elle a aussi un grand rôle sur le marché du travail, car le salarié négocie toujours son salaire en brut, et ignore les cotisations patronales. Sauf que ce sont elles qui financent l’essentiel de sa sécurité sociale !
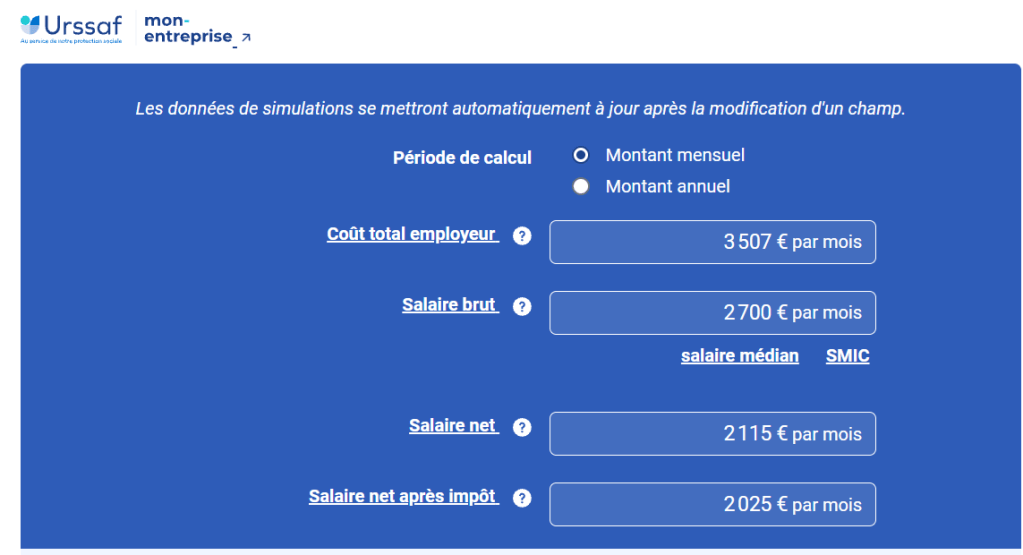
Au salaire net médian, soit 2115€ par mois au moment où cet article est rédigé, un célibataire sans enfants dispose d’un brut de 2700€ et paie donc 585€ de cotisations sociales. Mais son employeur doit ajouter 807€ chaque mois ! Le coût du travail est donc de 3507€, dont 1392€ de cotisations et 2115€ de net (2025€ après impôt sur le revenu). Autrement dit le coin socio-fiscal du travailleur est de 40% (!), et même 42% avec l’impôt sur le revenu, mais celui-ci peut avoir l’impression qu’il n’est que de 21% (585/2700), car les cotisations patronales sont souvent ignorées. Le système français augmente donc fortement le coût du travail, mais masque cette hausse par une distinction administrative arbitraire entre prélèvements salariés et prélèvements employeurs : or, et il est crucial de l’avoir en tête, cette distinction n’a aucun sens économique. L’employeur ne décide pas d’embaucher ou de licencier sur la base du brut, mais bien sur le coût total de sa masse salariale, c’est-à-dire le superbrut. De même, le salarié (sauf peut-être le militant CGT) qui se plaint de son pouvoir d’achat évoque bien le net qui tombe sur son compte, et non le brut. Ce qui compte pour les décisions économiques, c’est l’écart entre ces deux valeurs, et non pas leur répartition administrative.
La deuxième raison est l’ajout bien français de complexités à la complexité : les cotisations employeurs et salariées sont ventilées en différentes tranches avec des taux différents selon la fraction du salaire considéré, à quoi il faut ajouter des taux différents à l’intérieur de ces tranches selon qu’on est cadre ou non-cadre ! La lisibilité du système est donc abominable et participe de la défiance généralisée : une tare française catastrophique. Pour comparer des taux de cotisations dans le temps (ici), il faut reconstituer le salaire médian : on peut retenir un ordre de grandeur d’une multiplication par deux des cotisations entre le milieu des années 1960 et aujourd’hui (pour un non-cadre). A titre d’exemple, les cotisations patronales pour la tranche 1 sont aujourd’hui autour de 43% et les salariales de 22% : c’était respectivement 31% et 8% en 1965.
La grande réforme des années 1990 : l’étatisation
Dans les années 1990, les responsables politiques français comprennent ce qu’on vient de mentionner : que le système français pèse lourdement sur les coûts du travail et que ce poids est masqué par les cotisations patronales qui financent l’essentiel du système. Or l’économie française des années 1990 n’est plus celle des années 1960 : la France est très insérée dans la mondialisation et se trouve projetée dans un monde où la capacité à rester compétitif et productif est cruciale pour continuer à exporter, ne pas voir toute son industrie péricliter et le chômage exploser. La situation conjoncturelle est d’ailleurs très mauvaise à cette époque : après la crise du SME, l’économie européenne tangue et le taux de chômage français grimpe en flèche et dépasse pour la première fois les 10% en 1993, puis 10,6% l’année suivante.
Une grande décision est alors prise par les décideurs de l’époque, à commencer par le premier ministre Edouard Balladur : étatiser la protection sociale, c’est-à-dire réduire le poids des cotisations sociales qui pèse sur les travailleurs et les compenser par des impôts payés par tous. L’idée était simple et parfaitement légitime : réduire le coût du travail des moins qualifiés pour lutter contre le chômage de masse tout en diversifiant les sources de financement de la Sécurité sociale. Dès 1993, le taux de cotisations patronale baisse de 5 points pour les rémunérations proches du SMIC. A la même époque est créé la CSG (contribution sociale généralisée), au départ au taux de 1,1%, qui 30 ans plus tard est toujours l’impôt avec la plus grande assiette puisqu’il taxe tous les revenus, depuis le salaire jusqu’à la retraite en passant les gains aux jeux, les allocations chômages, les revenus du capital et du patrimoine.
Par la suite, cette politique d’étatisation sera constamment reprise et étendue par tous les gouvernements successifs : pendant que le taux de CSG est progressivement multiplié par dix (avec la CRDS qui est presque identique, il est aujourd’hui de 9,7% pour la plupart des ménages mais comme la France ne sait rien faire simplement, il existe plusieurs taux), les réductions de cotisations patronales, puis salariales avec Macron, seront poursuivies jusqu’à atteindre aujourd’hui 40% au niveau du SMIC. Dans le même mouvement, l’Etat affectera un certain nombre de taxes au financement de la Sécurité sociale, dont une partie de la TVA, ce qu’on appelle dans le jargon les ITAF (impôts et taxes affectés).
Au final, alors que les cotisations représentaient l’essentiel du financement de la Sécurité sociale dans les années 1960, ils n’en représentent aujourd’hui qu’environ la moitié. Si ces réformes étaient tout à fait légitimes, elles ont commis trois grandes erreurs, dramatiques à mes yeux.
Première erreur : une focalisation autour du salaire minimum
La première est d’avoir focalisé les baisses de cotisations sur les travailleurs au niveau du SMIC. Certes, l’idée peut économiquement se défendre, et a d’ailleurs été validée empiriquement par plusieurs études : les travailleurs au SMIC sont les moins qualifiés, et donc les plus susceptibles d’être touchés par le chômage. En réduisant le coût de leur travail, on rend leur embauche financièrement attractive pour l’employeur, et on préserve leur emploi. Aujourd’hui, un travailleur au SMIC célibataire et sans enfants touche 1456€ net par mois et coûte 1988€ à son employeur. Il n’en coûte donc que 535€ par mois à cette personne pour être assurée contre le chômage, la maladie, les accidents du travail et la retraite, ce qui est dérisoire quand on pense à ce que coûteraient de telles assurances dans le privé ! Cette politique est donc à la fois une politique de l’emploi et une politique de subvention à l’assurance sociale des moins qualifiés.
Problème : elle a un énorme effet pervers, parfaitement documenté. Comme les réductions sont concentrées au niveau du SMIC, plus le salaire net augmente, plus les réductions disparaissent, suivant un barème progressif : à 1,2 SMIC, la réduction est divisée par deux, puis encore par deux à 1,6 SMIC pour disparaître presque totalement à deux SMIC. Autrement dit : l’employeur a peu d’intérêt à vous augmenter, car toute hausse de salaire se traduit par une explosion des cotisations employeurs, donc de la masse salariale des entreprises, ce qui vient grever la marge brute. J’ai déjà donné le cas du salaire médian plus haut. Pensez qu’à deux fois le salaire médian, soit 5400€ brut par mois, l’employeur doit sortir 7638€. Comme l’impôt sur le revenu est progressif et que ce type de revenu commence à toucher le haut du barème, le salarié ne gagne à la fin que 3650€ par mois. Un salaire certes appréciable mais qui est à remettre en perspective quand on songe au coût pour l’employeur : le coin sociofiscal est ici de 47%, avec un coût de l’assurance de presque 4000€ par mois ! Dans quel autre pays du monde faut-il débourser davantage que le net après impôt pour embaucher quelqu’un ?
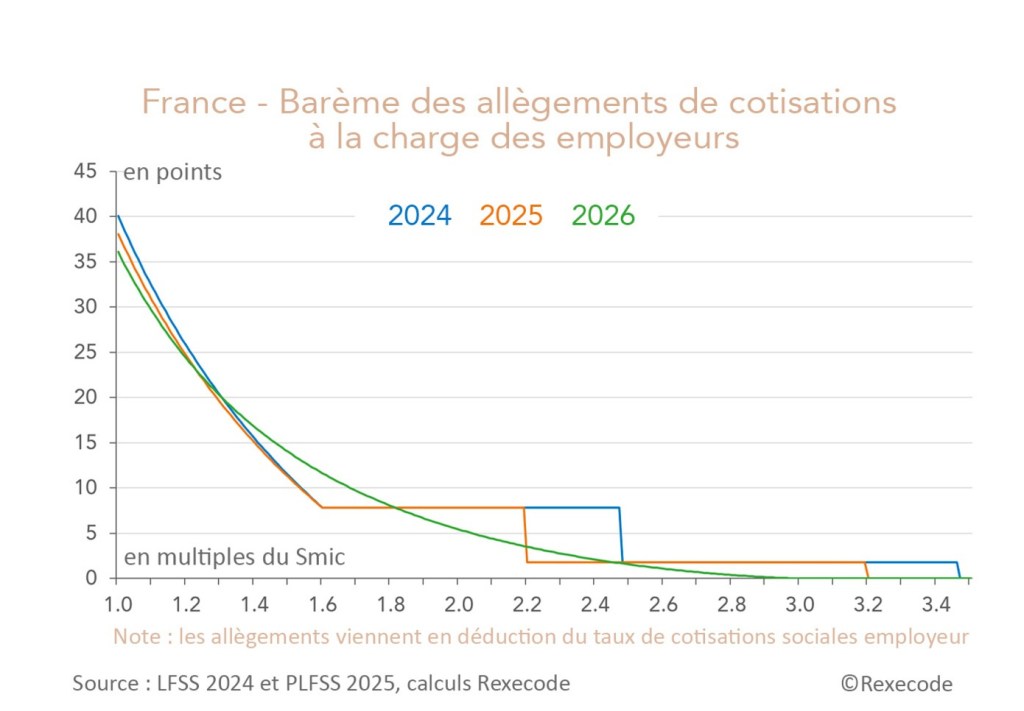
Ces mesures de rabots autour du SMIC ont donc progressivement agi comme des trappes à bas salaires, tassant les salaires vers le bas et entrainant une dramatique smicardisation de la société française, accentuée par le fait que le SMIC est le seul salaire indexé sur l’inflation : selon les années, entre 10 et 15% des salariés sont au SMIC en France, contre 5 à 7% dans l’OCDE. On ne comprend rien à la stagnation des salaires en France si on ne commence pas par là. J’ai bien dit si on ne commence pas : je ne prétends pas que la stagnation du pouvoir d’achat en France a pour seule cause les réductions de cotisations sociales : la désindustrialisation, les spécialisations sectorielles de la France, et surtout l’affaiblissement des gains de productivité jouent un grand rôle. Mais le système français décourage clairement les hausses de salaires de la part des employeurs, particulièrement pour les classes populaires et les jeunes peu qualifiés.
Seconde erreur : ne pas avoir été jusqu’au bout
La seconde erreur découle de la première. Etatiser la protection sociale était la bonne approche. Mais il fallait aller plus loin : les cotisations sociales auraient dû diminuer pour tous, limitant ainsi les effets de trappes à bas salaires ; et les impôts auraient dû augmenter en proportion. Cela aurait eu deux conséquences très positives à mes yeux : universaliser davantage la protection sociale (tout le monde paie, tout le monde touche) ; détruire définitivement le mythe du « salaire différé » : une cotisation, c’est d’abord une taxe. Une taxe qui a bien entendu des contreparties en termes de prestations et de services publics, donc de bien-être pour le salarié. Mais une taxe quand même.
Les taxes financent les dépenses de protection sociale, mais les taxes ne sont pas les dépenses. Cela peut sembler tautologique mais c’est pour moi décisif, car cela permet de gagner en clarté politique en établissant un lien direct entre pression fiscale et protection sociale : si on veut avoir une meilleure protection sociale, il faut davantage d’impôts, ou s’endetter. Il n’y a pas de recette miracle dans lequel on peut augmenter sans limite le « salaire différé » sans aucune conséquence sur le pouvoir d’achat ou l’emploi. Recette miracle à laquelle croient pourtant nombre de partis de gauche !
La CSG, qui taxe tous les revenus, était donc l’outil idéal et aurait du devenir l’instrument fiscal dominant pour financer la protection sociale française. Au lieu de cela, elle est simplement montée en puissance, mais beaucoup moins vite que ne baissaient les cotisations patronales. Pour le dire plus clairement, l’Etat n’a pas compensé toutes les recettes qu’il a progressivement retiré au système de protection sociale, laissant chaque année un trou de plusieurs milliards qui, fatalement, devait être payé par de la dette supplémentaire : une solution indolore à court-terme, mais il faut bien passer à la caisse un jour. Et le montant n’a rien d’une bagatelle : les réductions de cotisations pèsent aujourd’hui 86 milliards par an, soit davantage que le budget de l’Education nationale.
Troisième erreur : l’opacité totale
Ce changement dans les sources de financement de la protection sociale est donc resté au milieu du gué, mais surtout, et c’est plus grave, il est très largement inconnu du grand public. Qui, en dehors des statisticiens de l’INSEE, des économistes spécialistes et de quelques cadres à Bercy, a déjà entendu parler des ITAF ? Qui sait que 30% des recettes de TVA financent les arrêts maladies ? J’insiste, c’est essentiel : la plupart des Français ignorent totalement comment fonctionne vraiment leur protection sociale. L’exemple emblématique est celui des retraités : la grande majorité pensent sincèrement que leurs cotisations paient les retraites, et une bonne partie, plus de la moitié d’après certaines enquêtes, va jusqu’à croire que leurs cotisations ont payé leur retraite, ce qui est une mécompréhension totale d’un système par répartition. Or, les dépenses de retraite sont de 400 milliards par an et les cotisations n’en couvrent (tenez-vous bien) que 260. Le reste, soit 140 (!) milliards par an, ce sont les ITAF, c’est-à-dire des recettes fiscales de l’Etat, ou de la dette, qui sont détournés des services publics comme la défense, l’armée, la santé ou l’éducation, pour boucher les trous du système de retraite et de la protection sociale en général…dans l’ignorance totale du grand public. Les Français pensent que leurs impôts financent les services publics, et les cotisations la protection sociale. C’est faux. Leurs impôts financent et les services publics et la protection sociale, les cotisations se révélant très insuffisantes.
Le poids des retraites
On pourrait d’ailleurs se demander pourquoi, vu le volume et les taux des cotisations. La réponse courte est : les retraites. L’allongement de l’espérance de vie a progressivement fait exploser la part des retraités dans la population française, qui atteint aujourd’hui 25% et devrait s’établir d’ici quelques années à 30% (INSEE). Ce décalage aurait dû pousser la France à réformer beaucoup plus rapidement son système de retraites, pour conserver des marges de manœuvres pour ses services publics et ses ambitions militaires (au hasard). Ne parlez pas d’idéologie néo-libérale : qui peut soutenir que le Danemark est néolibéral ? Il n’était nul besoin d’abandonner la redistribution ou même la retraite par répartition. La France pouvait adopter une combinaison efficace des trois instruments classiques, au choix des électeurs : hausse des impôts, baisses des pensions, hausse de l’âge de départ.
Bien entendu, de nombreuses réformes ont été menées, mais elles ont toutes été insuffisantes, malgré le chaos politique le plus souvent généré pour les faire adopter. Pourquoi les Français semblent-ils incapables de comprendre que, quand l’espérance de vie progresse au même rythme que les autres, que la fécondité s’effondre comme partout ailleurs, que la productivité stagne, un système de retraite parmi les plus généreux au monde est insoutenable ? Ma réponse vient ce que j’ai écrit plus haut. Personne ne comprend le système fonctionne réellement, parce qu’il est d’une complexité aberrante. Le salarié moyen ignore que ce sont essentiellement les cotisations patronales qui financent sa protection, et que son coût du travail n’a rien à voir avec son net. Il vit dans l’illusion de ce que coûte réellement sa protection sociale à son employeur. Le retraité pense que ses cotisations paient sa retraite. Une grande partie de la gauche s’accroche au mythe du « salaire différé financé par les cotisations » alors que sans les ITAF, le système s’effondrerait dans l’instant. Pour cette même raison, elle refuse parfois d’admettre le mot « charge » : c’est pourtant exactement ce que sont les cotisations patronales du point de vue comptable. Financer la protection sociale par des taxes assises sur les salaires est incontestablement une charge, ce qui n’enlève rien au fait que ces taxes ouvrent des droits dans le système.
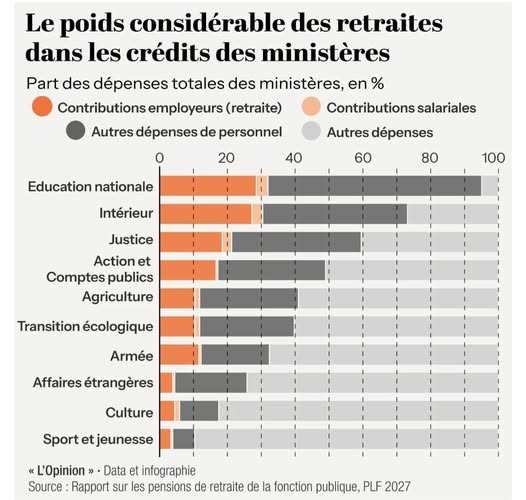
J’ai oublié le fonctionnaire, qui pense lui aussi qu’il cotise pour sa retraite. S’il existe bien une cotisation retraite salariale dans la fonction publique (11%), les fonctionnaires n’ont pas de régime de retraite spécifique au sens comptable du terme : leur retraite est payée par le ministère qui les emploie, et intégrée dans le budget de l’Etat via une ligne comptable nommée “CAS” (compte d’affectation spéciale). Cette ventilation comptable fausse complètement le débat public : quand on regarde le budget des ministères, on pense spontanément que ces budgets servent entièrement à ce à quoi ils sont destinés : soigner, éduquer, défendre, etc. Or, il a fallu attendre 2026 pour que Bercy daigne ventiler le poids des retraites dans chaque ministère et qu’on apprenne qu’en réalité, 30% du budget du ministère de l’éducation nationale est consacré aux retraites des anciens fonctionnaires, et ne sert donc en rien à éduquer nos enfants. Une ventilation comptable sincère mettrait à part les retraites des fonctionnaires pour que chacun comprenne ce qui sert au service public en temps réel, et ce que recouvre réellement le poids des retraites.
Conclusion
Je l’écrit comme je le pense : il aurait fallu, depuis très longtemps, aller jusqu’au bout de la logique de l’étatisation. Il est toujours parfaitement possible de le faire. Dans un système étatisé, personne ne défendrait l’idée que les taxes sont du salaire, et les cotisations seraient nettement réduites en moyenne, pas seulement pour les smicards. Tous les revenus financeraient le système. Cette réforme serait ambitieuse, car elle impliquerait de largement repenser comment les droits contributifs sont financés et garantis : qui paie quoi et touche quoi ? Elle n’empêcherait en tout cas nullement de maintenir une protection généreuse, comme l’exemple des pays nordiques le montre.
Je suis persuadé que la France est en train d’atteindre un point de non-retour s’agissant de sa situation budgétaire, comme je m’en suis expliqué ici, et qu’il est vital de s’attaquer d’une manière ou d’une autre au poids des retraites. Pour autant, je tiens à souligner qu’une étatisation du système n’est pas incompatible avec une protection extensive : le financement peut très bien être un mélange de TVA, de CSG (portée à un taux bien plus élevé), d’impôts sur les revenus et les patrimoines, dont certains sont progressifs. Les droits pourraient être en partie les mêmes (chômage ou maladie), en partie réduits (retraite), en partie plus généreux (jeunesse, famille). On pourrait imaginer des droits plus ou moins dégressifs en fonction du revenu : même si cela concerne concrètement très peu de personnes, je ne vois aucune raison à ce qu’un chômeur français puisse percevoir jusqu’à 8 826 € brut/mois.
Au moins les Français décideraient-ils, à chaque élection, en connaissance de cause : impôts ou protection sociale. Si on l’avait fait il y a 30 ans, on ne serait pas aujourd’hui avec les trois quarts du pays qui se demande où vont mes impôts quand on voit l’état du service public.

